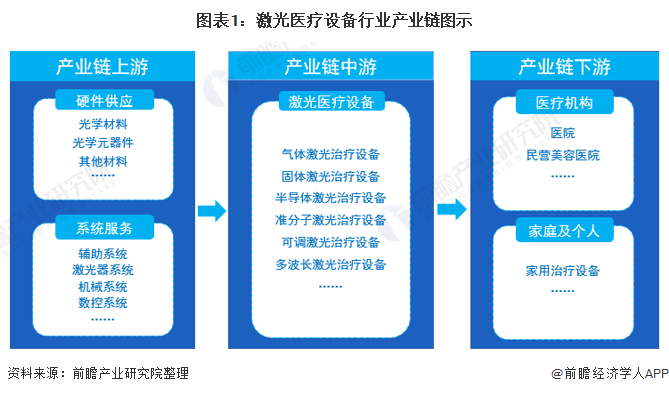
激光医疗设备是利用激光技术进行疾病诊断、治疗和手术的精密医疗器械,广泛应用于眼科、皮肤科、泌尿科、口腔科、肿瘤科等领域。2020年,在新冠疫情冲击和全球供应链波动的背景下,中国激光医疗设备行业呈现出市场规模稳步增长、国产化替代加速但核心环节仍受制约的复杂局面。
一、市场规模与增长动力
2020年中国激光医疗设备市场规模约为85亿元人民币,同比增长约10%。增长主要来自三方面:一是人口老龄化加速,白内障、糖尿病视网膜病变等慢性眼病及皮肤疾病患者增多,拉动激光治疗设备需求;二是微创手术普及,激光手术设备因精准、出血少、恢复快而受到临床青睐;三是新冠疫情催生了对便携式激光诊断设备的需求,如激光拉曼光谱检测等。
从细分领域看,眼科激光设备占据最大份额,约为35%;其次是皮肤科与医美激光设备,占比约28%;泌尿科(如钬激光碎石机)和口腔科激光治疗仪分别占15%和10%。
二、竞争格局:国产化进程仍有待提升
尽管国内企业如爱博医疗、奇致激光、博激世纪等逐步崛起,但2020年激光医疗设备市场仍由外资主导。高端眼科激光设备(如飞秒激光、准分子激光)90%以上依赖进口,德国蔡司、美国爱尔康、博士伦等占据绝对优势;皮肤科与医美激光设备国产化率约50%,但核心激光器仍多采购自国外;泌尿科钬激光设备国产化率相对较高,约70%,但高功率激光器稳定性仍有差距。
国产化进程缓慢的原因包括:
- 核心元器件(如激光芯片、光纤、光学镜片)依赖进口,受制于供应链安全;
- 临床数据积累不足,医疗机构对国产设备接受度不高;
- 研发投入高、周期长,且面临专利壁垒。
2020年疫情导致进口设备交付延迟,部分医院转向采购国产设备,为国产替代提供了窗口期,但整体国产化率仍不足40%。
三、技术趋势:向精准化、微创化、智能化发展
2020年行业技术趋势体现在:
1. 精准化:多波长激光、超快激光(皮秒、飞秒)实现更精准的组织切割与消融;
2. 微创化:激光与内窥镜、机器人技术结合,推动经自然腔道手术发展;
3. 智能化:AI辅助激光剂量控制与疗效预测,提升手术安全性;
4. 便携化:小型化激光治疗仪进入基层医疗和家庭场景。
四、政策环境与挑战
“十四五”规划将高端医疗设备国产化列为重点,国家药监局开辟创新医疗器械审评通道,地方政府提供临床试验补贴。但挑战同样突出:高端人才短缺、医工交叉转化效率低、医院采购惯性依赖进口等。
五、发展建议
- 加强核心元器件攻关,推动激光芯片、特种光纤国产化;
- 建立产学研医协同平台,积累临床数据,提升医生认可度;
- 利用疫情后供应链重构机遇,以性价比优势拓展中低端市场;
- 鼓励企业海外并购与专利交叉授权,突破技术壁垒。
六、未来展望
预计到2025年,中国激光医疗设备市场规模将突破150亿元,年复合增长率约12%。若能在核心器件和临床数据方面取得突破,国产化率有望提升至55%以上。但2020年的现实表明,国产化进程仍有待提升,行业需在技术自主与临床信任上持续发力,才能在全球竞争中占据主动。